Hard money vs credor de finalidade comercial: o que muda de verdade
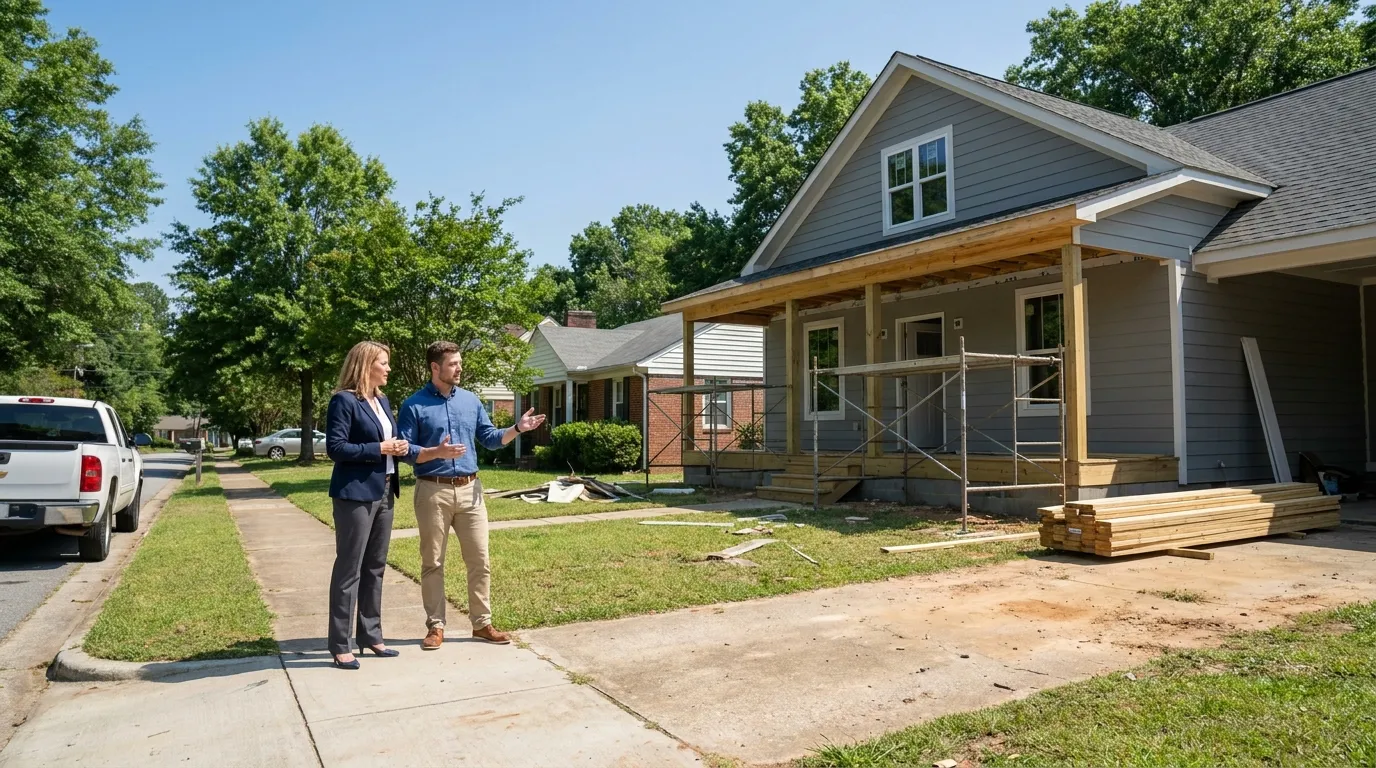
Três investidores contam como estão pagando por um projeto. Dois deles usam palavras diferentes para o que acaba sendo o mesmo empréstimo. O terceiro pega emprestada uma dessas palavras e quer dizer algo totalmente diferente. Ninguém ali está errado, a rigor. O vocabulário faz menos trabalho do que todo mundo imagina.
Isso sai caro na hora de escolher onde pegar dinheiro. "Hard money" e "credor de finalidade comercial" aparecem em colunas opostas nas tabelas de comparação, como se fossem dois produtos na prateleira disputando o mesmo comprador. Não são dois produtos. Não são nem sequer o mesmo tipo de palavra, e é por isso que tantas dessas tabelas comparam, sem perceber, as coisas erradas.
A seguir, o que cada termo realmente nomeia, as quatro diferenças que se mantêm quando os rótulos deixam de ajudar e as perguntas que valem a pena antes de assinar.
Pontos principais
- "Hard money" descreve a estrutura de um empréstimo: curto, garantido principalmente pelo imóvel, analisado rápido. "Finalidade comercial" descreve a intenção de quem toma o crédito, que é uma classificação legal, não um produto.
- Os dois se sobrepõem o tempo todo. A maioria dos empréstimos hard money sobre imóveis de investimento tem finalidade comercial. Nem todo credor de finalidade comercial opera no estilo hard money.
- A comparação que importa não é o preço. É o que se analisa, quem financia e administra o empréstimo e como o credor se comporta quando o cronograma atrasa.
- Os flips levaram em média 165 dias no 1º trimestre de 2026, e 61,1% foram comprados à vista (ATTOM, junho de 2026). É na parcela financiada que a escolha do credor decide o resultado.
- Faça uma pergunta antes de assinar: esse credor financia com capital próprio e administra o empréstimo, ou o repassa para outro lugar?
Veja como o financiamento de finalidade comercial se encaixa no seu negócio
Um empréstimo hard money é o mesmo que um empréstimo de finalidade comercial?
Não, e também não são opostos. "Hard money" descreve a estrutura de um empréstimo: prazo curto, garantido principalmente por um imóvel, analisado rápido com base no ativo. "Finalidade comercial" descreve por que a pessoa está tomando o crédito, o que é uma classificação legal. A maioria dos empréstimos hard money sobre imóveis de investimento tem finalidade comercial. O inverso não vale.
Essa assimetria é toda a confusão em uma linha. Um termo responde "como esse empréstimo é montado", o outro responde "quem está tomando e para quê". Colocá-los em colunas lado a lado é um pouco como comparar "conversível" com "carro de cidade". As duas palavras são úteis. Só descrevem eixos diferentes.

Por que a confusão persiste? Porque os dois ficam fora do mundo do crédito ao consumidor, então os investidores os guardam na mesma gaveta mental. E nenhum dos dois é um financiamento residencial para consumidor. Comparar qualquer um deles com um produto de consumo de 30 anos é o enquadramento errado: na semana encerrada em 27 de agosto de 2026, a taxa fixa de 30 anos teve média de 6,66% (Freddie Mac Primary Mortgage Market Survey, 2026). É um instrumento de longo prazo para quem mora na casa, precificado contra um risco e um horizonte de tempo completamente diferentes. Não serve de referência para crédito de investidor, e não é uma taxa da Eos Loan.
O lado jurídico da classificação merece uma leitura à parte. Explicamos por que empréstimos de finalidade comercial não são financiamentos residenciais de consumidor, incluindo a regra de ocupação que define a categoria, em outro post. Para esta comparação, uma frase basta: a classificação diz qual conjunto de regras se aplica, não qual credor escolher.
Hard money vs credor de finalidade comercial: o que muda de verdade?
As diferenças que se mantêm são estruturais, não promocionais: o que se analisa, quem financia e administra o empréstimo, como o dinheiro é liberado e o que acontece quando o calendário atrasa. No 1º trimestre de 2026, 61,1% dos flips nos EUA foram compras à vista, deixando 38,9% financiados (ATTOM, junho de 2026). Para essa parcela financiada, os quatro itens abaixo decidem mais do que o preço de vitrine.
| O que você está comparando | Modelo típico de hard money | Um credor que analisa o negócio inteiro |
|---|---|---|
| Base principal da análise | O ativo, principalmente o valor no estado atual | O ativo, mais o histórico do operador, mais uma saída documentada |
| O que dá velocidade | Pouca documentação, opinião rápida sobre o ativo | Um dossiê completo montado uma vez e reaproveitado entre negócios |
| Orçamento da obra | Muitas vezes uma conversa separada | Dimensionado junto com a compra desde o início |
| Liberação do dinheiro | Liberações (draws) conforme as etapas da obra são concluídas | Liberações (draws) conforme as etapas da obra são concluídas |
| Quem fica com o empréstimo | Varia: um fundo, um corretor, um table funder | Um credor direto financia com capital próprio |
| Para quem você liga no quinto mês | Depende de quem comprou o empréstimo | O credor que o analisou |
| Formato do relacionamento | Negócio a negócio | Feito para se repetir em vários projetos |
Leia a tabela de um jeito e a coluna da direita parece melhor. Não é esse o ponto. A coluna da direita é um conjunto diferente de contrapartidas, e muitos credores aparecem nas duas colunas, dependendo do dossiê em mãos. Uma leitura enxuta e rápida, só do ativo, é de fato a ferramenta certa para alguns negócios. O erro é achar que as duas colunas diferem principalmente no preço e descobrir, no quinto mês, que diferiam em outra coisa.
O que cada credor realmente analisa?
A análise baseada no ativo faz uma pergunta: se algo der errado, o que o imóvel cobre? A análise do negócio inteiro faz três, somando o histórico do operador e uma saída por escrito. O segundo dossiê leva mais tempo para montar na primeira vez e menos tempo a cada negócio seguinte. No 1º trimestre de 2026, as vendas com financiamento FHA representaram 10,2% das revendas de imóveis de flip, abaixo dos 11,7% de um ano antes (ATTOM, junho de 2026).
Esse último número não é mera curiosidade. Quem consegue comprar a sua casa pronta influencia a confiança do credor no pagamento final, e é exatamente por isso que a saída pertence ao dossiê, e não à sua cabeça.
Análise baseada no ativo significa que a garantia sustenta a decisão de crédito. O valor no estado atual define o que protege o credor hoje, e o valor após a reforma (ARV) define quanto o projeto vale se o escopo for concluído como escrito. Os dois números ficam no dossiê, e o valor após a reforma determina quanto você pode tomar emprestado de maneiras que vale entender antes de pedir o financiamento.
O histórico do operador é a segunda camada. Normalmente inclui a entidade, os projetos anteriores concluídos, as relações com os empreiteiros por trás do escopo e a liquidez para segurar o negócio se o cronograma se alongar. Nada disso substitui o ativo. Muda a forma como o ativo é lido.
O que eu vejo: os dossiês que andam mais rápido não são os do melhor imóvel. São aqueles em que o escopo, o orçamento e a saída contam a mesma história, e em que o operador consegue dizer com clareza o que acontece se a casa não vender nas primeiras semanas. Todo dossiê continua sujeito a aprovação e elegibilidade. Mas uma história coerente é o mais perto de um atalho que existe.
A terceira camada é a própria saída. O credor quer o pagamento final por escrito, não subentendido. Defendemos que uma saída documentada vem antes do empréstimo, e não depois de a obra começar.
Fale com a nossa equipe sobre o financiamento do seu próximo projeto
Quem realmente financia e administra o seu empréstimo?
A maioria das páginas de comparação deixa isso de lado, e é isso que define quem atende o telefone no quinto mês. Um credor direto financia com capital próprio e mantém análise, liberações e administração do empréstimo sob o mesmo teto. Outros modelos colocam uma terceira parte entre você e o dinheiro. A Eos Loan já originou US$ 4B+ até hoje e processou 30k+ propostas em seus programas de crédito.
Administrar o empréstimo (servicing) é a palavra mais simples deste artigo e a menos discutida. Quem faz o servicing recebe os seus pagamentos, aprova as suas liberações, concede ou nega uma prorrogação e emite o valor de quitação. Se esse papel fica com alguém que nunca leu o seu dossiê, as respostas ficam mais lentas e mais conservadoras, porque ninguém na cadeia tem a autoridade ou o contexto para dizer sim.

Table funding é o outro termo que vale conhecer. Em uma operação com table funding, uma parte aparece nos documentos do empréstimo enquanto o capital de outra parte é o que de fato fecha o negócio, e o empréstimo é transferido essencialmente no fechamento. Nada disso é irregular. Só significa que a entidade com quem você construiu o relacionamento pode não ser a entidade com quem você negocia depois.
A Eos Loan é um credor direto. Nós analisamos os nossos próprios dossiês, financiamos com capital próprio e administramos o que originamos, então a equipe que leu o seu negócio é a equipe com quem você trata depois. A Eos Loan não cobra taxa de dealer. Todo financiamento está sujeito a aprovação e elegibilidade. Se preferir o lado do produto sem a mecânica, ele está em uma só página: financiamento imobiliário da Eos Loan.
As liberações (draws) são o ponto em que a estrutura de financiamento aparece semana a semana. O dinheiro é liberado conforme as etapas concluídas da obra, e não entregue de uma vez no fechamento, e vale ler como o dinheiro chega ao projeto antes da sua primeira inspeção.
O que acontece quando o projeto passa do prazo do empréstimo?
Os flips levaram em média 165 dias da compra à revenda no 1º trimestre de 2026, contra 160 no 4º trimestre de 2025 (ATTOM, junho de 2026). Esse relógio começa antes do primeiro dia de obra e só para no fechamento. O crédito de prazo curto encontra esse calendário o tempo todo, e a forma como o credor lida com o atraso é uma variável de custo maior do que o preço de vitrine.
Duas palavras sustentam esta seção. O balloon é o pagamento único do principal devido no vencimento, que é como termina a maior parte do crédito curto para investidores. A prorrogação é o acordo para adiar esse vencimento, normalmente em condições definidas e normalmente mediante uma cobrança.
Some os números públicos e a janela de exposição fica desconfortável. O flip médio já leva 165 dias, e a mediana nacional de dias no mercado foi 29 em julho de 2026, com 4,6 meses de estoque (NAR, 2026). Esses 165 são uma média, não um teto, e o período de anúncio vem em cima da obra, não dentro dela. As vendas de casas existentes ficaram em um ritmo anual de 4,06 milhões naquele mês, queda de 1,7% em relação a junho. Uma absorção mais fraca estica o fim de todo projeto.
Um atraso se resolve de três maneiras: uma prorrogação em condições acordadas, uma troca para outro crédito ou uma venda sob pressão de tempo. Qual delas você terá depende quase inteiramente de quem fica com o empréstimo e de se essa pessoa chegou a analisar você. Os juros correm em cada semana extra, qualquer que seja o credor escolhido, então a pergunta nunca é se um atraso custa dinheiro. É se a conversa sobre ele é fácil ou difícil. Se você quer as etapas que produzem o atraso, detalhamos à parte o cronograma de um flip, etapa por etapa.
Por que nenhum credor honesto publica uma taxa única para isso?
Porque não existe um número único para publicar. O crédito para investidores é precificado de acordo com o ativo específico, o mercado em que ele está, o histórico do operador, o tamanho do orçamento da obra e a saída. Qualquer página que exiba uma faixa única e confiante está publicando a própria carteira e apresentando-a como dado de mercado. Repare em quem escreve essas páginas: quase todas são credores citando a si mesmos.

O que dá para comparar é a estrutura, e você mesmo pode fazer isso entre duas propostas quaisquer. Peça a cada credor que some os mesmos cinco itens: os juros acumulados durante todo o período de posse, e não uma parcela mensal; a taxa de originação cobrada no fechamento; as condições de prorrogação se o cronograma mudar; as condições de saída ou de pagamento antecipado; e qualquer taxa administrativa por liberação. Depois compare os totais com o seu próprio cronograma, não com uma faixa publicada.
Isso funciona porque os itens permanecem estáveis mesmo quando os números não. Uma proposta que parece mais barata em uma linha e discretamente mais pesada em outra se denuncia na hora em que tudo está na mesma página. As condições na Eos Loan são flexíveis e definidas pela análise de crédito, e é por isso que você não vai encontrar uma taxa nesta página nem em qualquer outro lugar deste site.
Qual credor combina com qual negócio?
O formato do negócio decide a adequação mais do que a categoria do credor. Um único ativo em dificuldade, com pouca documentação e fechamento rápido, pende para um lado. Um operador recorrente, com projetos em sequência, orçamento de obra real e saída por escrito, pende para o outro. No 1º trimestre de 2026 foram 64.348 flips nos EUA, 8% de todas as vendas de casas (ATTOM, junho de 2026), e esses negócios não querem todos o mesmo credor.
Três formatos aproximados, e o que cada um deve pesar:
- Um ativo, pouca documentação, pressão para fechar. A velocidade é a restrição principal. Considere a rapidez com que uma opinião sobre o ativo pode ser produzida e aceite que um dossiê enxuto é precificado pela incerteza que deixa.
- Um projeto com escopo de obra real. Avalie se o orçamento é analisado junto com a compra ou acrescentado depois, e como as liberações são aprovadas. Um credor que dimensionou o escopo com você é uma contraparte diferente de um que financiou a compra e está vendo o orçamento pela primeira vez.
- Um segundo, terceiro ou quarto negócio seguido. Dê mais peso ao servicing e à profundidade do relacionamento do que à velocidade por negócio. O dossiê que você monta uma vez é o ativo que se acumula, e a conversa sobre prorrogação fica mais fácil quando o credor já conhece o seu histórico.
A maioria dos investidores vai do primeiro formato para o terceiro à medida que o número de negócios cresce, e é por isso que o credor que serviu ao primeiro negócio muitas vezes não é o que serve ao quarto. O guia principal sobre financiamento de fix and flip para investidores percorre a estrutura completa, se você está montando esse dossiê agora.
Pergunte sobre condições flexíveis para projetos de fix and flip
Ou ligue para +1 833-989-3737 para conversar sobre um projeto com a nossa equipe. Todo financiamento está sujeito a aprovação e elegibilidade, e outras dúvidas comuns sobre financiamento são respondidas na nossa página de perguntas frequentes.
Um empréstimo hard money é o mesmo que um empréstimo de finalidade comercial?
Não. Hard money descreve a estrutura de um empréstimo: curto, garantido principalmente pelo imóvel, analisado rápido. Finalidade comercial descreve a intenção de quem toma o crédito, que é uma classificação legal. A maioria dos empréstimos hard money sobre imóveis de investimento tem finalidade comercial, mas o inverso não vale.
O que um credor de hard money realmente analisa?
Principalmente o ativo, usando o valor no estado atual para definir o que a garantia cobre se o projeto falhar. Os credores que analisam o negócio inteiro somam ao dossiê o histórico do operador e uma saída documentada, o que leva mais tempo para montar uma vez e menos tempo a cada negócio seguinte.
Quem fica com o meu empréstimo depois do fechamento?
Depende do modelo. Um credor direto financia com capital próprio e administra o empréstimo que originou. Estruturas com table funding e com corretor colocam outra parte entre o tomador e o capital, o que muda quem tem autoridade para aprovar uma liberação ou uma prorrogação no meio do projeto.
O que acontece se o meu projeto passar do prazo do empréstimo?
Isso se resolve como uma prorrogação em condições acordadas, uma troca para outro crédito ou uma venda sob pressão de tempo. Com os flips nos EUA levando em média 165 dias no 1º trimestre de 2026, segundo a ATTOM, planeje a conversa sobre o atraso antes de precisar dela, e não na semana em que o balloon vence.
Como distinguir um credor direto de um corretor?
Faça três perguntas: o capital de quem financia o empréstimo, quem aprova as liberações e para quem eu ligo no quinto mês. Um credor direto responde às três com o próprio nome. Respostas vagas ou que mudam em qualquer uma das três já são, por si só, a resposta.
A pergunta que vale fazer antes de assinar
Você não está escolhendo entre dois produtos. Está escolhendo o que será analisado e quem vai acabar ficando com o empréstimo, e as duas coisas decidem muito mais do que o número na proposta.
- Hard money nomeia uma estrutura. Finalidade comercial nomeia uma classificação. Eles se sobrepõem na maior parte dos imóveis de investimento sem serem a mesma coisa.
- As diferenças que importam são a base da análise, a fonte do financiamento, a mecânica das liberações e o comportamento diante de atrasos. O preço decorre disso.
- Compare a estrutura entre as propostas, não faixas publicadas, porque não existe uma taxa única honesta para um crédito precificado de acordo com ativo, mercado, operador e saída.
Se o seu próximo negócio tem escopo, orçamento e uma saída que você consegue pôr no papel, esse é o dossiê que vale levar a uma conversa sobre financiamento de finalidade comercial para projetos imobiliários residenciais.
Sobre o autor: Eduardo Donadi é o CEO da Eos Loan, uma credora direta dos EUA que financia projetos essenciais, incluindo imóveis residenciais de finalidade comercial, expansão de frotas de caminhões, armazenamento de energia em baterias, carregadores de veículos elétricos e filtração de água. Ele atua diretamente com investidores na forma como os negócios de finalidade comercial são estruturados, financiados e administrados.
Fontes
- ATTOM Data Solutions. "Home Flipping Returns Edge Up After Seven Quarters of Decline." June 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/q1-2026-home-flipping-report/
- National Association of Realtors. "Existing-Home Sales Report Shows 1.7% Decrease in July." 2026. Retrieved 2026-08-27. https://www.nar.realtor/newsroom/nar-existing-home-sales-report-shows-1-7-decrease-in-july
- Freddie Mac. "Primary Mortgage Market Survey." Week of August 27, 2026. Retrieved 2026-08-27. https://www.freddiemac.com/pmms