Fix and flip loan: guia de financiamento para investidores imobiliários
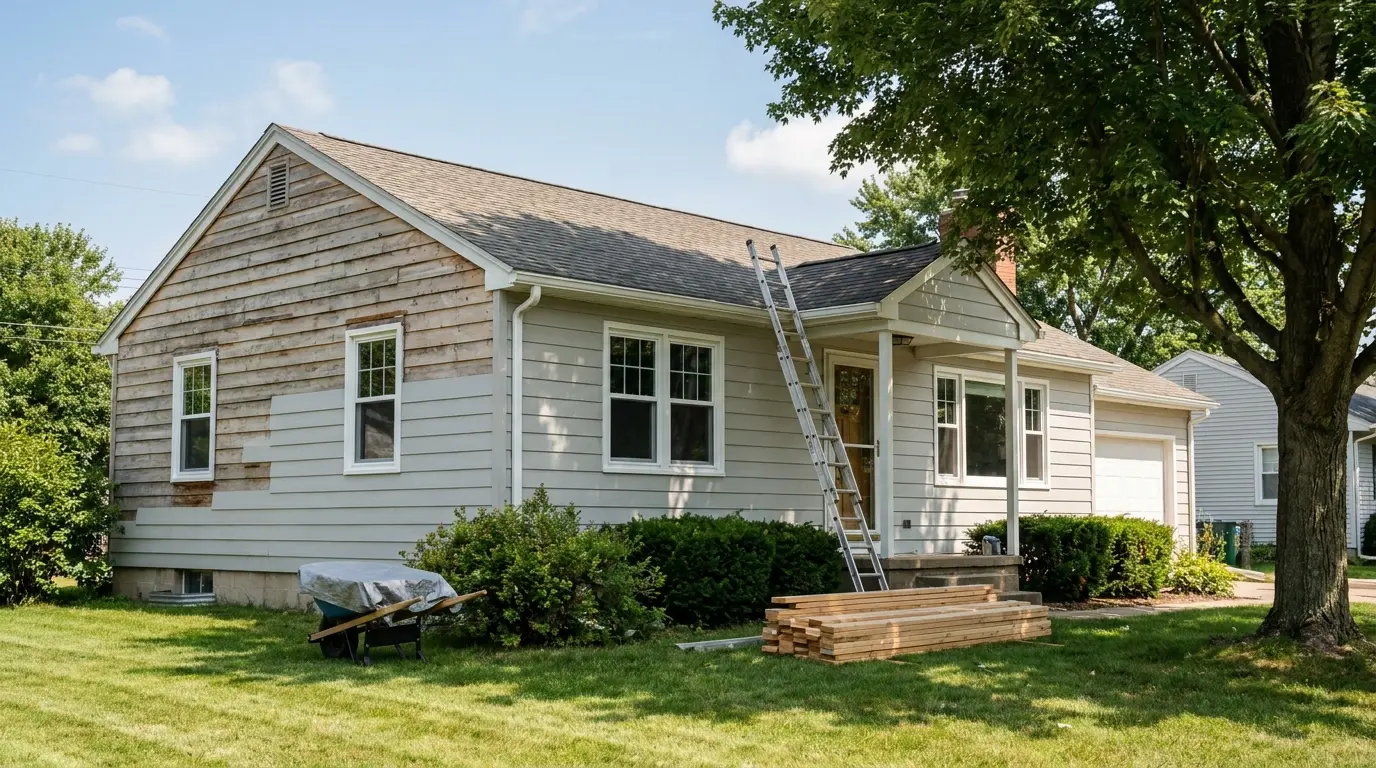
O fix and flip loan (financiamento para comprar, reformar e revender um imóvel) é um empréstimo para fins comerciais, o chamado business purpose. O investidor toma o crédito para comprar um imóvel residencial, pagar a reforma e quitar na saída. Não é um produto de consumo e não serve para a casa onde você mora. Em 2025, investidores fizeram flip de 297.045 casas nos EUA, 7,4% de todas as vendas de imóveis residenciais, com retorno bruto de 25,5%, o menor desde 2008 (ATTOM, março de 2026).
Esse número de retorno tem uma pegadinha que a maioria das páginas ignora. Ele é bruto. É medido antes de a reforma ser paga.
Enquanto isso, o mercado parou de fazer o trabalho pesado. Os preços sobem devagar, não disparam, e o projeto típico leva cerca de cinco meses e meio. Cada semana a mais corrói a margem. Pagar tudo à vista evita a parcela, mas prende o capital que financiaria a sua próxima compra.
Veja como o dinheiro realmente funciona: o que o fix and flip loan cobre, o que o credor avalia, como fix & flip, fix & keep e fix & hold mudam a estrutura e como dimensionar um negócio contra o relógio, e não contra uma planilha otimista.
Pontos principais
- Investidores fizeram flip de 297.045 casas nos EUA em 2025, 7,4% de todas as vendas de imóveis residenciais, com retorno bruto de 25,5%, o menor desde 2008 (ATTOM, março de 2026).
- O lucro bruto é medido antes dos custos de reforma e de outras despesas, que, segundo a ATTOM, costumam representar de 20 a 33% do ARV (after-repair value, o valor do imóvel depois da reforma).
- 38,9% das aquisições para flip no 1º tri de 2026 envolveram financiamento, contra 36,9% em 2024, porque a velocidade do capital vale mais do que ser dono de um único negócio (ATTOM, junho de 2026).
- A saída que você escolhe, flip, keep ou hold, define a estrutura do financiamento. A Eos Loan é um credor direto com prazos flexíveis, sujeito a aprovação e elegibilidade.
Fale com nossa equipe sobre o financiamento do seu próximo projeto
O que é um fix and flip loan?
O fix and flip loan é um empréstimo para fins comerciais usado para adquirir um imóvel residencial e financiar a reforma, pago quando o investidor sai do negócio. No 1º tri de 2026, investidores fizeram flip de 64.348 casas nos EUA, 8,0% de todas as vendas, contra 7,4% ao longo de 2025 (ATTOM, junho de 2026). É uma fatia normal e mensurável do mercado.

Duas coisas entram no empréstimo. A primeira é a aquisição: quanto você paga pelo imóvel. A segunda é o escopo da obra: o orçamento que transforma uma casa desgastada em algo pelo qual um comprador ou um inquilino vai pagar. Financiar as duas é o ponto. Separá-las é como investidores acabam ricos em imóveis e sem caixa no meio do projeto.
"Business purpose" é uma distinção estrutural, não linguagem de marketing. O crédito é concedido para uso como investimento, garantido por um imóvel em que você não mora, e analisado com base na economia do negócio, e não no orçamento de uma família.
Quem usa? Investidores de primeiro negócio que compram uma casa. Pequenos operadores que tocam de quatro a dez projetos por ano. Compradores que pretendem vender e compradores que pretendem alugar. O que separa os dois grupos é a saída.
O flip não se distribui de forma uniforme. A Geórgia liderou, com 11,1% de todas as vendas no 1º tri de 2026, seguida por Ohio, com 10,8%, e pelo Texas, com 9,9%, contra os 8,0% da média nacional (ATTOM, junho de 2026). Nesses estados você disputa imóveis com mais investidores, então a disciplina na compra pesa mais.
A Eos Loan trabalha com investidores em financiamento para fins comerciais de projetos imobiliários residenciais nas três saídas, sujeito a aprovação e elegibilidade.
Por que investidores financiam em vez de pagar à vista?
O pagamento à vista ainda domina, mas sua fatia está caindo. 61,1% das casas revendidas em flip no 1º tri de 2026 foram compradas à vista, o que deixa 38,9% com financiamento, contra 37,7% ao longo de 2025 e 36,9% em 2024 (ATTOM, junho de 2026). A fatia financiada cresce porque investidores estão protegendo o capital de giro.
O motivo real é a velocidade, não a falta de dinheiro. O caixa enterrado em uma casa não compra a próxima. Um investidor com US$ 400.000 pode ser dono de um projeto inteiro ou participar de vários, mantendo uma reserva. A segunda versão se multiplica; a primeira espera.
Há também um descompasso de tempo embutido em todo projeto. Você paga pelo imóvel e pela obra agora. Só recebe na saída, meses depois. O financiamento cobre esse intervalo para que a conta operacional não precise absorvê-lo.
Depois vem a reserva. O motivo mais comum para um projeto atrasar é a surpresa atrás da parede: o encanamento que falhou, o quadro elétrico que não passa na inspeção, o telhado que não estava no orçamento. Um investidor com reservas resolve isso em uma semana. Um investidor que gastou tudo no fechamento resolve em um mês, e esse mês tem custo.
Vale observar, como contexto: investidores imobiliários compraram 19% de todas as casas vendidas nos EUA no 1º tri de 2026, e as compras de investidores caíram 6% em relação ao ano anterior, o menor nível desde 2020 (Redfin, maio de 2026). Menos investidores dando lances significa um mercado de aquisição menos disputado para quem consegue agir rápido quando surge um imóvel.
Como estão as margens de flip em 2026?
A casa típica revendida em flip teve retorno bruto de 25,4% no 1º tri de 2026, sobre um lucro bruto de US$ 66.000 (ATTOM, junho de 2026). É mais do que os 24,7% do trimestre anterior, e bem abaixo dos 32,1% registrados em 2024 (ATTOM, março de 2026). As margens estão comprimidas e a palavra "bruto" carrega muito peso.

Veja a conta do ano completo. Em 2025, o flip mediano foi comprado por US$ 259.019 e revendido por US$ 325.000, o que dá US$ 65.981 de lucro bruto (ATTOM, março de 2026).
Agora a parte que os concorrentes omitem. Esses números de lucro bruto não deduzem os custos de reforma e outras despesas, que, segundo a ATTOM, costumam representar de 20 a 33% do ARV do imóvel. Sobre um ARV de US$ 325.000, isso dá cerca de US$ 65.000 a US$ 107.000 de obra e despesas contra um número bruto de US$ 65.981.
No topo dessa faixa, o flip mediano de 2025 não lucrou nada. Na base, o operador ficou com algo que compensava o risco. A diferença não é sorte. É a precisão do escopo da obra e a disciplina no preço de compra.
Isso não é motivo para evitar o negócio. É o motivo para analisá-lo com honestidade. Um negócio que só funciona com despesas de 20% e um preço de venda perfeito é só esperança. Um negócio que ainda fecha com 30% e uma venda fraca vale ser financiado.
Como a saída muda o financiamento?
A saída define a estrutura, não o imóvel. O fix & flip se paga com uma venda. O fix & keep se paga com o investidor mantendo o imóvel reformado. O fix & hold se paga com a renda de aluguel depois que o imóvel é alugado. Mesma compra, mesmo escopo de obra, três prazos diferentes pelos quais o dinheiro precisa ficar no negócio.
Fix & flip
Comprar, reformar, vender. Financiamento de ciclo curto, feito para uma saída rápida e limpa. O plano inteiro depende de a venda fechar perto do ARV projetado e perto da data projetada. Errar uma das duas e o custo de manter o imóvel começa a comer a margem. É a versão de maior velocidade e a menos tolerante com um anúncio parado.
Fix & keep
Comprar e reformar, e depois manter o imóvel em vez de vendê-lo numa janela fraca. Aqui o financiamento precisa sustentar o projeto além da conclusão da obra, em vez de terminar em um evento de venda. Investidores escolhem essa saída quando o imóvel reformado vale mais para eles mantido do que vendido, ou quando o mercado dá um motivo para esperar.
Fix & hold
Comprar, reformar, alugar. O pagamento deixa de ser uma venda única e passa a ser a renda mensal do aluguel, o que muda o que o credor quer ver: a premissa de ocupação, o aluguel sustentado por unidades comparáveis, os custos de operação. É assim que investidores constroem imóveis de renda em vez de uma série de saídas isoladas.
Escolher a saída antes de pedir o financiamento não é burocracia. É toda a conversa de análise de crédito. Apontar uma segunda saída realista deixa o dossiê mais forte, não mais fraco. Um projeto precificado para vender que também pode se sustentar como aluguel tem duas formas de pagar. Um que só funciona no topo da faixa de comparáveis tem uma.
Os prazos são flexíveis e dimensionados conforme o projeto e a saída escolhida, sujeitos a aprovação e elegibilidade. A Eos Loan financia as três modalidades: fix & flip, fix & keep e fix & hold.
Veja como o financiamento para fins comerciais se encaixa no seu negócio
O que os credores avaliam em um empréstimo imobiliário para fins comerciais?
A análise lê o negócio e o operador em conjunto: o imóvel e seu ARV, o escopo e o orçamento da obra, o seu histórico, o plano de saída e quanto do seu próprio capital está no projeto. Toda solicitação está sujeita a aprovação e elegibilidade, e nenhum credor promete uma decisão com antecedência.

O imóvel. Ele é a garantia, então o ARV precisa ser sustentado, e não apenas afirmado: vendas comparáveis na mesma região, com o mesmo nível de acabamento, fechadas recentemente. Um valor tirado da melhor venda da rua será revisto para baixo.
O escopo da obra. Um escopo escrito, com itens e orçamento, é o documento mais forte na maioria dos dossiês, e um escopo vago é o ponto fraco mais comum. "Reforma interna completa, cerca de US$ 60.000" não diz nada ao credor sobre o que acontece quando o orçamento do encanador vem alto.
Experiência. Um histórico ajuda. Se você ainda não tem um, leve o que o substitui: um empreiteiro geral contratado, um cronograma compatível com a obra e reservas que você consiga comprovar. O histórico de crédito é um critério entre vários, lido junto com o negócio, e não como aprovado ou reprovado numa única passada.
Documentação para ter em mãos. Contrato de compra, escopo e orçamento, vendas comparáveis que sustentam o ARV, documentos da empresa e comprovante de reservas. Reunir isso antes de pedir o financiamento é a diferença entre um dossiê limpo e três semanas de idas e vindas.
O que eu vejo nos dossiês: os investidores que passam pela análise sem tropeços quase nunca são os que têm a maior entrada. São os que chegam com um escopo de obra escrito, um ARV que sabem defender com vendas comparáveis reais e uma segunda saída definida, tudo antes de alguém pedir. Esse padrão vale tanto para quem faz o primeiro negócio quanto para operadores no trigésimo projeto. É uma observação sobre preparação, não uma regra de aprovação.
Como dimensionar um negócio contra o relógio dos custos de manutenção?
A pergunta não é "qual a diferença entre o preço de compra e o ARV". É "essa diferença sobrevive ao período de posse". O flip típico levou 165 dias da compra à venda no 1º tri de 2026, e 163 dias ao longo de 2025 (ATTOM, junho de 2026). É contra esse número que o seu custo de manutenção (o carry) corre.

Comece pelo que o mercado está entregando, que é quase nada. Em junho de 2026, os preços de casas unifamiliares nos EUA subiram 1,2% em relação ao ano anterior (Cotality Home Price Index, antigo CoreLogic HPI, agosto de 2026). Em julho de 2026, a NAR apontou o preço mediano de casas existentes em US$ 434.100, alta de 2,0% em relação ao ano anterior (NAR, agosto de 2026). Em uma posse de 165 dias, a valorização nacional contribui com bem menos de um por cento do valor.
Então a margem precisa ser criada pela obra e protegida do relógio. Esse é o jogo inteiro em 2026, e é por isso que a estrutura do financiamento pesa mais do que o preço de tabela do imóvel.
Agora rode o relógio. A parcela do empréstimo, os impostos do imóvel, o seguro e as contas que mantêm luz e água ligadas correm durante toda a posse, e não apenas durante os 90 dias otimistas que a planilha previu. São 165 dias de custo em um projeto analisado para 90. De onde vem o excedente? Normalmente, do lucro.
A janela de anúncio também não é a janela do projeto. Os dados da NAR de julho de 2026 mostram um estoque de 4,6 meses de casas existentes e uma mediana de 29 dias no mercado (NAR, agosto de 2026). Vinte e nove dias é quanto tempo uma casa anunciada fica parada. Isso não diz nada sobre o alvará que levou seis semanas ou o pedido de armários que atrasou um mês.
A regra prática: analise o negócio com o número de 165 dias, não com a esperança de 90, e confira se a segunda saída ainda funciona caso a venda atrase um trimestre. Se funciona, você tem um projeto. Se só funciona em 90 dias e com preço perfeito, você tem exposição.
Quem financia equipamentos reconhece essa disciplina. É a mesma lógica de dimensionar uma parcela para fins comerciais conforme o que o ativo realmente rende, seja o ativo uma casa ou um caminhão.
Como funciona o financiamento com um credor direto?
A Eos Loan é um credor direto. A empresa origina, analisa e administra o crédito por conta própria, então você trabalha com uma única equipe da solicitação ao desembolso, em vez de ser passado entre um intermediário e quem acabar com o papel na mão. Essa diferença faz sentido quando a data de fechamento está fixada e alguém precisa tomar uma decisão.
A Eos Loan originou mais de US$ 4 bilhões até hoje e processou mais de 30 mil propostas em projetos essenciais, incluindo imóveis residenciais para fins comerciais, armazenamento de energia em baterias, carregadores de veículos elétricos, filtração de água e frotas de caminhões. Você pode saber mais sobre quem somos e como a empresa é estruturada.
Na prática, o que isso muda é concreto. Um ponto de contato em vez de um revezamento. Decisões tomadas internamente. Nenhuma troca de mãos no meio do negócio, que é o momento em que ela mais atrapalha. Uma solicitação digital direta e uma equipe de suporte que conhece o seu dossiê.
A Eos Loan não cobra dealer fee (taxa de revendedor). Outros credores desse segmento cobram, e vale a pena entender como funciona uma dealer fee em outros lugares. A Eos Loan não tem uma. Se você quer a mecânica geral, explicamos a diferença entre um credor direto e outros modelos de crédito em separado.
Os prazos são flexíveis e dimensionados conforme o projeto e a saída, sujeitos a aprovação e elegibilidade. Aqui não há cadastro online por conta própria nem tabela de taxas de juros, porque a estrutura segue o negócio.
Pergunte sobre prazos flexíveis para projetos de fix and flip
Ou ligue para +1 833-989-3737 para conversar sobre um negócio com a nossa equipe. Mais perguntas comuns sobre financiamento são respondidas na nossa página de FAQ.
O que é um fix and flip loan?
Um empréstimo para fins comerciais usado para adquirir um imóvel residencial e financiar a reforma, pago na saída. Não é um produto de consumo e não serve para um imóvel ocupado pelo proprietário. Flips foram 8,0% de todas as vendas de imóveis residenciais nos EUA no 1º tri de 2026 (ATTOM, junho de 2026). Sujeito a aprovação e elegibilidade.
O que é um empréstimo imobiliário para fins comerciais?
Crédito concedido para uso como investimento ou negócio, e não para um imóvel em que o tomador mora. O que torna o empréstimo comercial é a finalidade, não o tipo de imóvel. Uma casa unifamiliar pode garantir os dois tipos de crédito, dependendo de como o tomador vai usá-la.
Dá para financiar a compra e a reforma juntas?
Sim, e é a estrutura que investidores costumam usar. Por isso o escopo da obra e o ARV são analisados junto com o preço de compra, e não tratados como questões separadas. Os prazos são flexíveis e dimensionados conforme o projeto, sujeitos a aprovação e elegibilidade.
Qual a diferença entre fix and flip, fix and keep e fix and hold?
A saída. O fix and flip se paga com uma venda. O fix and keep se paga com o investidor mantendo o imóvel reformado. O fix and hold se paga com a renda de aluguel depois que o imóvel é alugado. Mesmo projeto e mesma obra, três prazos diferentes pelos quais o dinheiro fica no negócio.
Quanto tempo leva um flip típico?
O flip típico nos EUA levou 165 dias da compra à venda no 1º tri de 2026, e 163 dias ao longo de 2025 (ATTOM, junho de 2026). Analise o custo de manutenção com esse número, e não com 90 dias, e confira se o negócio ainda funciona caso a venda atrase um trimestre.
O número que decide o negócio
O flip é uma parcela normal do mercado imobiliário dos EUA, e é financiado com mais frequência a cada ano. O que mudou é que o mercado não paga mais pelo projeto. A margem precisa ser construída pela obra e defendida contra o calendário.
- Flips foram 7,4% de todas as vendas de imóveis residenciais nos EUA em 2025 e 8,0% no 1º tri de 2026. Este é um mercado real, não uma atividade marginal.
- Os retornos brutos são os menores desde 2008, e o bruto é medido antes de a reforma ser paga.
- A fatia financiada das aquisições continua subindo, porque a velocidade do capital pesa mais do que ser dono de um único negócio.
- A saída, flip, keep ou hold, define a estrutura do crédito.
- O número que decide é se a diferença sobrevive a 165 dias, e não a 90.
Antes de assinar um contrato de compra, anote o ARV que você consegue defender, o escopo da obra com um orçamento real e o custo de manutenção em 165 dias. Se o negócio ainda fecha, o financiamento para fins comerciais de projetos residenciais é uma conversa com a nossa equipe, não um formulário.
Sobre o autor: Eduardo Donadi é CEO da Eos Loan, um credor direto dos EUA que financia projetos essenciais, incluindo imóveis residenciais para fins comerciais, armazenamento de energia em baterias, carregadores de veículos elétricos, filtração de água e frotas de caminhões. Ele trabalha diretamente com investidores e operadores na forma como aquisições e orçamentos de reforma são estruturados e financiados.
Fontes
- ATTOM. "2025 Year-End US Home Flipping Report." March 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/2025-year-end-home-flipping-report/
- ATTOM. "Q1 2026 US Home Flipping Report." June 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/q1-2026-home-flipping-report/
- ATTOM. "Home Flipping Trends by State." Q1 2026 data. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/home-flipping-trends-by-state/
- Redfin. "Investor Report, Q1 2026." May 2026. Retrieved 2026-08-27. https://www.redfin.com/news/investor-report-q1-2026/
- Cotality. "Cotality Home Price Index (formerly the CoreLogic HPI), June 2026." August 2026. Retrieved 2026-08-27. https://finance.yahoo.com/real-estate/articles/cotality-u-home-prices-enter-141900083.html
- National Association of Realtors. "Existing-Home Sales Report, July 2026." August 2026. Retrieved 2026-08-27. https://www.nar.realtor/newsroom/nar-existing-home-sales-report-shows-1-7-decrease-in-july