Fix and flip: como montar um ciclo de negócios que se repete, do primeiro projeto ao próximo
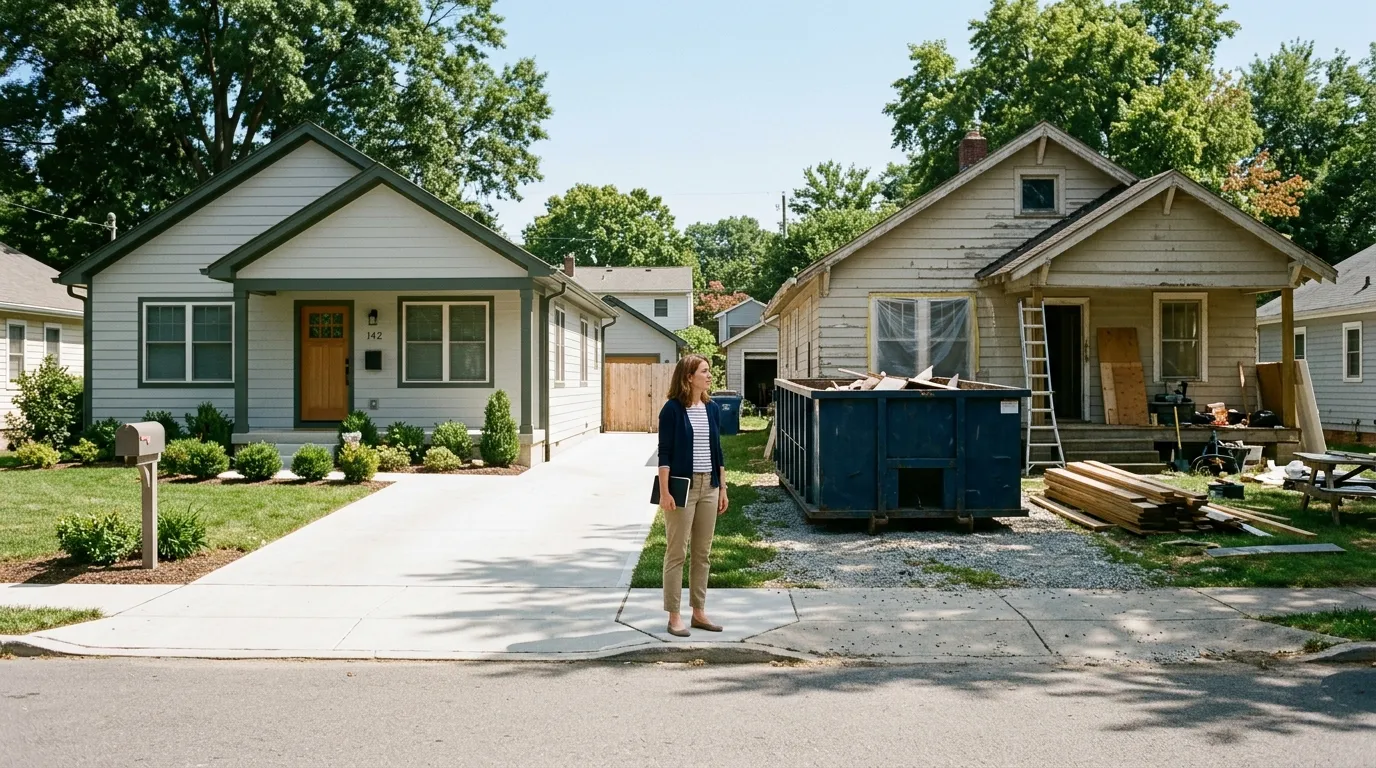
No fix and flip (comprar o imóvel, reformar e revender), um flip é um projeto com começo e fim. Um ciclo de negócios é o que acontece quando o fim de um projeto precisa pagar o começo do próximo. Aquisição, reforma, quitação, reinvestimento. Esse quarto passo é o que quase ninguém coloca no orçamento, e ele consome mais do calendário do que o drywall (placa de gesso).
Tudo o que vem a seguir trata de crédito para fins empresariais sobre imóvel de investimento. A casa é estoque, não moradia, e isto não é um financiamento imobiliário para pessoa física.
O mercado não está facilitando o quarto passo. Em julho de 2026, havia 1.462.921 vendedores para 966.752 compradores no mercado imobiliário dos EUA, um excedente de 51,3% de vendedores, perto do recorde de 51,8% de dezembro (Redfin, Buyers vs. Sellers Report, agosto de 2026). Vender ficou mais lento. Comprar ficou mais folgado. O seu capital fica no espaço entre esses dois fatos.
Então vamos à versão honesta: quanto custa, na prática, reciclar capital, o que o credor lê de forma diferente no segundo dossiê e quando abrir a próxima aquisição se a quitação ainda não caiu na conta.
Pontos principais
- O financiamento para repetir flips se decide no intervalo entre os projetos, não dentro de um deles. Em julho de 2026, os vendedores superavam os compradores em 51,3% no país, perto do recorde de dezembro (Redfin, agosto de 2026).
- O flip típico do primeiro trimestre de 2026 ficou 165 dias em carteira, e 61,1% foram comprados à vista (ATTOM, junho de 2026). Dinheiro à vista financia um ciclo de cada vez.
- Os credores publicam faixas de experiência. A tabela pública de fix and flip da RCN Capital sobe o teto de ARV (valor do imóvel após a reforma) de 70%, com 0 a 2 projetos concluídos, para 75%, com 10 ou mais (RCN Capital).
- Os critérios Preferred publicados pela Kiavi começam em três saídas nos últimos 24 meses e reduzem a análise do tomador a um dossiê a cada 12 meses (Kiavi).
- A Eos Loan é uma credora direta que oferece financiamento para fins empresariais, com prazos flexíveis e sem taxa de dealer, sujeito a aprovação e elegibilidade.
Fale com a nossa equipe sobre o financiamento do seu próximo projeto
Como é um ciclo de negócios de fix and flip entre um projeto e outro?
Um ciclo de negócios é aquisição, reforma, quitação e, depois, o reinvestimento do capital que volta. O flip típico do primeiro trimestre de 2026 levou 165 dias da compra à revenda, contra 160 no trimestre anterior (ATTOM, Q1 2026 US Home Flipping Report, junho de 2026). O reinvestimento soma semanas além desse número, não dentro dele.
Essa distinção é o ponto central. Os 165 dias são medidos de fechamento a fechamento: começam depois que você já encontrou, negociou e fechou o imóvel, e terminam no dia em que a venda é liquidada. A busca que veio antes e a busca que vem depois ficam as duas fora da conta. Se você quer ver o que acontece dentro dessa janela, detalhamos o assunto no cronograma completo do projeto, etapa por etapa.

Agora, a parte que pega as pessoas de surpresa. A etapa de reinvestimento, por definição, fica sem financiamento. O dinheiro chega na quitação, e o próximo imóvel precisa ser disputado, contratado e fechado antes que esse dinheiro esteja na sua conta. Ou seja, o intervalo não é um tempo morto que você atravessa esperando. É um período em que você precisa de capital e ainda não o tem.
Quem fez exatamente um projeto costuma descobrir isso no sexto mês, com um contrato de venda assinado e nada na fila atrás dele. Isso não é falha de planejamento. É o que acontece quando o ciclo é tratado como um projeto repetido, e não como um negócio contínuo.
Como a reciclagem de capital define quantos negócios você consegue tocar?
Ela impõe um teto rígido de giros por ano. No primeiro trimestre de 2026, 61,1% dos imóveis revendidos em flip foram comprados à vista, e 38,9% foram financiados (ATTOM, Q1 2026 US Home Flipping Report, junho de 2026). Pagar à vista elimina uma parcela, mas também limita o número de negócios ao que um único montante de capital consegue girar, o que, com 165 dias em carteira mais o tempo de fechamento, dá cerca de dois por ano.
É a troca que ninguém diz com todas as letras. O dinheiro à vista não custa nada por mês e custa o segundo negócio.
Leia o gráfico como aritmética, não como promessa. Uma sequência fecha, reforma, vende e ainda gasta de 30 a 60 dias para encontrar e fechar o imóvel seguinte, então cada giro leva cerca de 210 dias. Uma sequência financiada compromete uma parte do capital por projeto, e não o valor inteiro, o que permite abrir um segundo projeto enquanto o primeiro ainda está em obra e iniciar a próxima aquisição antes de a quitação atual compensar. O mesmo dinheiro, num ritmo diferente.
O contrapeso é real e não vou escondê-lo. O financiamento traz uma parcela, e dois projetos significam duas parcelas correndo no calendário, haja ou não alguém na obra. É uma linha do orçamento com mecânica própria, explicada em quanto custa cada um desses dias. Note também que o lucro bruto típico da ATTOM no primeiro trimestre de 2026, US$ 66.000 com retorno de 25,4%, é bruto, ou seja, não desconta o orçamento da reforma.
Se você ainda não fez nenhum projeto, comece por como o primeiro é financiado e volte aqui depois da quitação.
O que o credor enxerga de diferente no seu segundo e no terceiro dossiê?
Projetos concluídos são um insumo da análise de crédito com preço publicado. A tabela pública de fix and flip da RCN Capital liga o teto do valor após a reforma (ARV) diretamente ao número de projetos: 70% do ARV com 0 a 2 projetos concluídos nos últimos três anos, 72,5% com 3 a 5 e 75% com 10 ou mais (RCN Capital, Fix and Flip Program Criteria, consultado em agosto de 2026). Experiência não é um fator subjetivo. É uma coluna da tabela.
A alavancagem na compra segue as mesmas faixas dessa tabela publicada, de 80% do preço de compra na faixa de entrada até 95% na mais alta. Na prática, mais projetos concluídos significam menos dinheiro seu travado em cada aquisição, o que é o mesmo que mais giros por ano. Como esse teto é definido, para começar, é assunto à parte, tratado em como o ARV define o teto.
A Kiavi publica um mecanismo diferente para a mesma ideia. Os critérios Preferred começam em três saídas nos últimos 24 meses, e os investidores que se qualificam passam por uma única análise obrigatória do tomador a cada 12 meses, em vez de uma nova revisão a cada negócio (Kiavi, Solutions for Professional Real Estate Investors, consultado em agosto de 2026). O benefício ali é tempo, não preço.
Eis o que as tabelas nunca explicam. As regras de contagem importam mais do que a contagem. A maioria dos programas olha para uma janela retroativa, geralmente de 24 ou 36 meses, e exige documentação verificável de cada projeto. Um negócio concluído há quatro anos pode não valer nada. Um negócio concluído no ano passado que você não consegue documentar também pode não valer nada. Dois investidores com o mesmo histórico podem cair em faixas diferentes só por causa da papelada.
E o que não muda? O imóvel continua sendo analisado por seus próprios méritos, o escopo da obra continua sendo revisado e todo dossiê está sujeito a aprovação e elegibilidade. Um histórico eleva o seu teto. Ele não pré-aprova o próximo negócio.
Veja como o financiamento para fins empresariais se encaixa no seu negócio
O que documentar no primeiro negócio para o segundo andar mais rápido?
Tudo o que prova que o projeto existiu e foi concluído. Os credores que publicam faixas de experiência também publicam a exigência de que o histórico seja verificável, e na prática isso significa documentos de fechamento, não uma planilha de endereços. O critério de três saídas da Kiavi é uma regra de contagem, e só se conta o que se consegue comprovar (Kiavi, consultado em agosto de 2026).
Monte o dossiê enquanto o primeiro negócio ainda está aberto, porque recuperar esses documentos depois é muito mais difícil:
- Settlement statements (demonstrativos de fechamento) da compra e da venda, em nome da empresa.
- O escopo final da obra, com os custos realizados, não a estimativa original.
- A carta de quitação (payoff letter) do credor do primeiro projeto.
- Documentos de constituição da empresa e o operating agreement (contrato social).
- A lista de empreiteiros e fornecedores, com a licença e o seguro do empreiteiro geral.
- Fotografias datadas do início, do meio e da conclusão da obra.
Mantenha a mesma empresa como tomadora em todos os projetos. Quando a mesma entidade detém o título a cada vez, o histórico fica ligado a um só nome, em vez de se espalhar por três. Quando ela muda a cada negócio, alguém precisa reconstruir a ligação, e esse alguém será você, na pior hora possível.

O registro de liberações (draws) do primeiro projeto também pertence a essa pasta. Ele mostra que a obra foi inspecionada e que os recursos foram liberados conforme a conclusão real, o que diz mais sobre como você conduz um projeto do que qualquer resumo escrito por você mesmo. A mecânica está em como o orçamento da obra é liberado conforme o trabalho concluído.
O que eu vejo deste lado da mesa: em mais de 30 mil propostas processadas, a diferença entre o primeiro e o segundo dossiê quase nunca é o crédito. É se o tomador consegue apresentar um settlement statement limpo, o escopo final da obra e uma carta de quitação do último projeto sem sair à caça deles. Os investidores que têm essa pasta pronta passam pela análise em uma fração do tempo. É uma observação sobre dossiês, não uma política nem uma regra de aprovação.
Quando a próxima aquisição deve fechar em relação à quitação atual?
Quando o projeto atual não precisar mais do seu capital, não quando a venda for liquidada. Os dois lados do ciclo deixaram de andar juntos. Em julho de 2026, havia 1,54 milhão de imóveis usados à venda, um estoque de 4,6 meses e mediana de 29 dias no mercado (NAR, Existing-Home Sales, agosto de 2026), enquanto os vendedores superavam os compradores em 51,3% (Redfin, agosto de 2026).
Leia os dois dados juntos e o quadro operacional fica claro. Adquirir está mais fácil e mais tranquilo do que antes, com mais anúncios e menos concorrência por anúncio. Vender está mais lento e mais disputado. Os imóveis novos fazem parte dessa multidão: 488.000 casas novas estavam à venda no fim de julho de 2026, um estoque de 9,6 meses, contra 8,5 meses em junho (US Census Bureau, New Residential Sales, agosto de 2026).
Então, programe por gatilhos, não por datas. Três deles valem ser anotados:
- O projeto atual está sob contrato, com as contingências liberadas. Não apenas anunciado. Não "recebendo interesse". Liberadas.
- O cronograma de liberações restante do primeiro projeto está totalmente financiado e não depende da chegada do dinheiro da venda.
- O segundo negócio fecha a conta sozinho, sem contar um dólar sequer de recursos ainda não realizados do primeiro.
O erro mais comum é comprometer o earnest money (sinal) do segundo negócio com base em recursos que ainda não chegaram. Num mercado com 51,3% de excedente de vendedores, a data em que a sua venda é liquidada é o número mais imprevisível de todo o modelo, e é justamente aquele em que as pessoas ancoram todo o resto. Se a própria saída ainda é uma pergunta em aberto, ela vem antes do financiamento, e por isso tratamos a saída como uma decisão tomada antes do financiamento.
O que quebra primeiro quando dois projetos se sobrepõem?
O capital de giro, não o crédito. Os orçamentos de reforma são liberados conforme a obra é concluída, então os dois projetos precisam de caixa disponível antes do reembolso, ao mesmo tempo, na mesma conta. A decisão de crédito raramente é a restrição que pesa. O saldo da conta na sexta semana é.
Esta é a ordem em que as coisas costumam quebrar, da mais para a menos comum:
- Caixa adiantado das liberações, em dobro. Duas obras esperando inspeção e liberação são dois ciclos de contas a pagar contra uma única conta bancária.
- Contingência. Ela precisa ser dimensionada por projeto e mantida por projeto. Uma reserva compartilhada é reserva para a obra que falhar primeiro, e nada para a segunda.
- Capacidade do empreiteiro. Uma equipe dividida entre dois canteiros alonga os dois cronogramas. A lista de fornecedores que você montou no primeiro negócio vale mais do que o preço que você negociou.
- Limites de exposição e garantias pessoais. Eles são definidos por tomador, não por imóvel, então o segundo dossiê pode bater num teto que o primeiro nunca tocou.

Depois vem o custo silencioso. Manter dois imóveis ao mesmo tempo significa dois conjuntos de impostos, seguro, contas de consumo e parcelas correndo no calendário, haja ou não alguém trabalhando. Essa duplicação é fácil de calcular e fácil de esquecer, e é a mesma linha tratada na análise de orçamento e custos de manutenção.
Nada disso muda a natureza do crédito. Ele continua sendo crédito para fins empresariais sobre imóvel de investimento, e vale conhecer as regras de classificação por trás disso antes de assinar o segundo: o que é um empréstimo para fins empresariais e por que ele não é um produto de consumo.
Como uma credora direta se encaixa num ciclo que se repete?
Mantendo a mesma equipe no seu dossiê. A Eos Loan é uma credora direta. Nós analisamos e liberamos o crédito com capital próprio, então as pessoas que leem a sua segunda solicitação são as mesmas que leram a primeira, e não há repasse entre partes justamente no momento em que um repasse mais atrapalha. Até hoje originamos mais de US$ 4 bilhões e processamos mais de 30 mil propostas em nossos programas de crédito.
Financiamos projetos imobiliários residenciais para fins empresariais em fix and flip, fix and keep e fix and hold, com prazos flexíveis, uma solicitação digital simples e sem taxa de dealer. Toda solicitação está sujeita a aprovação e elegibilidade.
O que o tomador recorrente leva a essa conversa é um histórico documentado: os fechamentos, o escopo como foi executado, a quitação. O que continua sendo analisado do zero, toda vez, é o imóvel, o escopo da obra e a saída. Essa é a divisão honesta, e quem diz que o segundo negócio é automático está vendendo alguma coisa. Você pode ver o conjunto de soluções de financiamento imobiliário ou começar pelo guia completo de financiamento para fix and flip se a estrutura ainda é novidade para você.
Pergunte sobre prazos flexíveis para projetos de fix and flip
Prefere conversar? Ligue para +1 833-989-3737.
É mais fácil conseguir financiamento para o segundo flip?
Muitas vezes sim, na alavancagem. As tabelas de experiência publicadas elevam o teto conforme os projetos concluídos: as faixas públicas de fix and flip da RCN Capital vão de 70% do valor após a reforma, com 0 a 2 projetos, a 75%, com 10 ou mais. O imóvel continua sendo analisado por seus próprios méritos, e todo dossiê permanece sujeito a aprovação e elegibilidade.
Quantos flips você pode tocar ao mesmo tempo?
Não há um número fixo. Os limites que pesam são o capital de giro disponível antes dos reembolsos das liberações, a capacidade dos empreiteiros entre as obras e os limites de exposição por tomador. Nenhum deles é uma regra sobre o número de projetos. Na prática, o fluxo de caixa quebra antes do crédito.
O que conta como experiência em flips para um credor?
Projetos concluídos e verificáveis, geralmente dentro de uma janela retroativa de 24 a 36 meses, comprovados por settlement statements e documentos de quitação, e não por uma lista de endereços. Os critérios Preferred publicados pela Kiavi, por exemplo, começam em três saídas nos últimos 24 meses.
É possível comprar o próximo imóvel antes de vender o atual?
Sim, e é comum. O teste é se o segundo negócio fecha a conta sem contar recursos que ainda não chegaram. Em julho de 2026, os vendedores superavam os compradores em 51,3% no país (Redfin, agosto de 2026), então a data da venda é o dado mais imprevisível do modelo.
O tomador recorrente passa pela análise de crédito de novo?
Em geral sim, no imóvel, no escopo da obra e na saída. Alguns credores reduzem a análise do tomador para investidores recorrentes; a Kiavi publica uma análise obrigatória a cada 12 meses para a sua faixa Preferred. A Eos Loan analisa todo dossiê, sujeito a aprovação e elegibilidade.
O intervalo é o negócio
Um flip é um projeto. Um ciclo de negócios é uma empresa, e a diferença entre os dois mora nas semanas que ninguém fatura.
Os investidores que transformam um projeto em uma prática não são os que têm o melhor empreiteiro nem a compra mais afiada. São os que trataram o intervalo como parte do trabalho: capital posicionado antes da quitação, a próxima aquisição acionada por condições e não por esperança, e uma pasta de documentos de fechamento que faz o segundo dossiê parecer uma continuação, e não um recomeço.
Essa pasta é a parte em que você pode agir esta semana, enquanto o primeiro negócio ainda está aberto. Todo o resto do ciclo fica mais fácil depois que ela existe.
Sobre o autor: Eduardo Donadi é CEO da Eos Loan, uma credora direta dos EUA que financia projetos essenciais, entre eles imóveis para fins empresariais, expansão de frotas de caminhões, armazenamento de energia em baterias, carregadores de veículos elétricos e filtração de água. Ele trabalha diretamente com investidores na estruturação e no financiamento de projetos de fix and flip, fix and keep e fix and hold.
Fontes
- Redfin. "There Are 51.3% More Sellers Than Buyers in the US Housing Market." Published August 2026. Retrieved 2026-08-27. https://www.redfin.com/news/buyers-vs-sellers-july-2026/
- ATTOM. "Q1 2026 US Home Flipping Report." Published June 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/q1-2026-home-flipping-report/
- National Association of Realtors. "Existing-Home Sales Report, July 2026." Published August 2026. Retrieved 2026-08-27. https://www.nar.realtor/newsroom/nar-existing-home-sales-report-shows-1-7-decrease-in-july
- US Census Bureau and US Department of Housing and Urban Development. "New Residential Sales, July 2026." Published August 2026. Retrieved 2026-08-27. https://www.census.gov/construction/nrs/pdf/newressales.pdf
- RCN Capital. "Fix and Flip Loan Program Criteria." Retrieved 2026-08-27. https://rcncapital.com/fix-and-flip
- Kiavi. "Solutions for Professional Real Estate Investors." Retrieved 2026-08-27. https://www.kiavi.com/solutions/pro-real-estate-investors