Casas para remodelar en venta: guía de financiamiento fix and flip para inversionistas
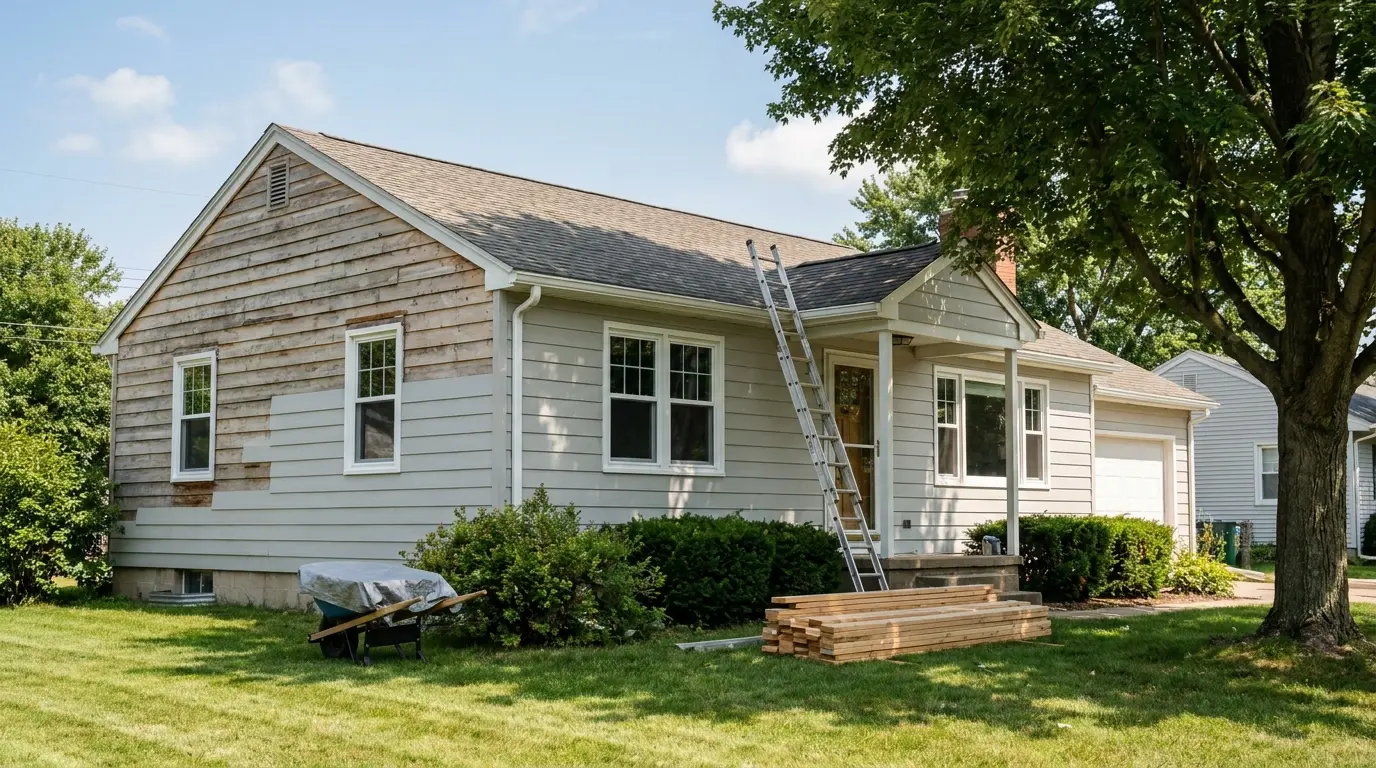
Si buscas casas para remodelar en venta con la idea de revenderlas o rentarlas, el financiamiento fix and flip (comprar, remodelar y vender) es un préstamo con fines comerciales. Un inversionista pide prestado para comprar una propiedad residencial, pagar la obra y devolver el dinero al salir del negocio. No es un producto para consumidores ni es para la casa donde vives. En 2025, los inversionistas hicieron flip de 297,045 casas en EE. UU., el 7.4% de todas las ventas de vivienda, con un retorno bruto del 25.5%, el más bajo desde 2008 (ATTOM, marzo de 2026).
Esa cifra de retorno tiene un detalle que casi nadie menciona. Es bruta. Se mide antes de pagar la obra.
Además, el mercado ya no hace el trabajo pesado por ti. Los precios suben apenas, y el proyecto típico tarda cerca de cinco meses y medio. Cada semana extra se come el margen. Pagar todo en efectivo evita una mensualidad, pero inmoviliza el capital que financia tu próxima compra.
Así funciona el dinero en la práctica: qué cubre el financiamiento fix and flip, qué evalúa un prestamista, cómo fix & flip, fix & keep y fix & hold cambian la estructura, y cómo dimensionar un negocio frente al reloj en lugar de frente a una hoja de cálculo optimista.
Puntos clave
- Los inversionistas hicieron flip de 297,045 casas en EE. UU. en 2025, el 7.4% de todas las ventas de vivienda, con un retorno bruto del 25.5%, el más bajo desde 2008 (ATTOM, marzo de 2026).
- La ganancia bruta se mide antes de los costos de remodelación y otros gastos, que según ATTOM suelen representar del 20 al 33 por ciento del valor de la propiedad después de la remodelación (ARV, por after-repair value).
- El 38.9% de las compras para flip del 1T de 2026 involucró financiamiento, frente al 36.9% en 2024, porque la velocidad del capital pesa más que comprar un solo negocio al contado (ATTOM, junio de 2026).
- La salida que elijas, flip, keep o hold, define la estructura del financiamiento. Eos Loan es un prestamista directo con plazos flexibles, sujeto a aprobación y elegibilidad.
Habla con nuestro equipo sobre el financiamiento de tu próximo proyecto
¿Qué es el financiamiento fix and flip de casas para remodelar en venta?
El financiamiento fix and flip es un préstamo con fines comerciales que se usa para comprar una propiedad residencial y pagar la obra de mejoras, y que se devuelve cuando el inversionista sale del negocio. En el 1T de 2026, los inversionistas hicieron flip de 64,348 casas en EE. UU., el 8.0% de todas las ventas de vivienda, frente al 7.4% de todo 2025 (ATTOM, junio de 2026). Es una parte normal y medible del mercado.

El préstamo incluye dos cosas. La primera es la adquisición: lo que pagas por la propiedad. La segunda es el alcance de la obra: el presupuesto que convierte una casa descuidada en algo por lo que un comprador o un inquilino pagará. Financiar ambas es el objetivo. Separarlas es como muchos inversionistas terminan con mucho en activos y poco en reservas a mitad de un proyecto.
"Fines comerciales" es una distinción estructural, no lenguaje de marketing. El crédito se otorga para un uso de inversión, con garantía en una propiedad que no habitas, y se evalúa según la economía del negocio y no según el presupuesto de un hogar.
¿Quién lo usa? Inversionistas en su primer negocio que compran una sola casa. Pequeños operadores que manejan de cuatro a diez proyectos al año. Compradores que piensan vender y compradores que piensan rentar. Lo que los separa es la salida.
El flip no se reparte por igual. Georgia lideró con el 11.1% de todas las ventas en el 1T de 2026, con Ohio en 10.8% y Texas en 9.9%, frente al 8.0% nacional (ATTOM, junio de 2026). En esos estados compites por inventario con más inversionistas, así que la disciplina al comprar pesa más.
Eos Loan trabaja con inversionistas en financiamiento con fines comerciales para proyectos inmobiliarios residenciales en las tres salidas, sujeto a aprobación y elegibilidad.
¿Por qué los inversionistas financian en vez de pagar en efectivo?
El efectivo sigue dominando, pero su peso baja. El 61.1% de las casas con flip del 1T de 2026 se compró en efectivo, lo que deja un 38.9% con financiamiento, frente al 37.7% de todo 2025 y el 36.9% en 2024 (ATTOM, junio de 2026). La parte financiada crece porque los inversionistas protegen su capital de trabajo.
La verdadera razón es la velocidad, no la falta de dinero. El efectivo metido en una casa no puede comprar la siguiente. Un inversionista con US$400,000 puede ser dueño de un proyecto completo o participar en varios y conservar una reserva. La segunda opción crece con el tiempo; la primera espera.
Además, todo proyecto tiene un desfase de tiempos. Pagas la propiedad y la obra ahora. Te pagan al salir, meses después. El financiamiento cubre ese hueco para que no lo absorba tu cuenta operativa.
Luego está la reserva. La razón más común por la que un proyecto se alarga es la sorpresa detrás de la pared: la tubería de desagüe que falló, el panel eléctrico que no pasa la inspección, el techo que no estaba en el presupuesto. Un inversionista con reservas lo resuelve en una semana. Uno que gastó todo al cierre lo resuelve en un mes, y ese mes tiene un costo.
Vale la pena tenerlo como contexto: los inversionistas compraron el 19% de todas las casas vendidas en EE. UU. en el 1T de 2026, y sus compras bajaron 6% frente al año anterior, el nivel más bajo desde 2020 (Redfin, mayo de 2026). Menos inversionistas haciendo ofertas significa un mercado de compra menos saturado para el operador que puede moverse rápido ante una propiedad.
¿Cómo son los márgenes de un flip en 2026?
La casa típica con flip dio un retorno bruto del 25.4% en el 1T de 2026, sobre una ganancia bruta de US$66,000 (ATTOM, junio de 2026). Eso es más que el 24.7% del trimestre anterior, y mucho menos que el 32.1% registrado en 2024 (ATTOM, marzo de 2026). Los márgenes están comprimidos y la palabra "bruto" pesa mucho.

Esta es la aritmética del año completo. En 2025, el flip mediano se compró en US$259,019 y se revendió en US$325,000, con una ganancia bruta de US$65,981 (ATTOM, marzo de 2026).
Ahora viene lo que otros no cuentan. Esas cifras de ganancia bruta no descuentan los costos de remodelación y otros gastos, que según ATTOM suelen representar del 20 al 33 por ciento del ARV de la propiedad. Sobre un ARV de US$325,000, eso son aproximadamente entre US$65,000 y US$107,000 en obra y gastos, frente a una ganancia bruta de US$65,981.
En el extremo alto de ese rango, el flip mediano de 2025 no dejó nada. En el extremo bajo, el operador se quedó con algo que valía el riesgo. La diferencia no es suerte. Es la precisión del alcance de la obra y la disciplina en el precio de compra.
Eso no es una razón para evitar el negocio. Es la razón para evaluarlo con honestidad. Un negocio que solo funciona con gastos del 20% y un precio de venta perfecto es una ilusión. Un negocio que sigue dando resultado con el 30% y una venta floja vale la pena financiarlo.
¿Cómo cambia la salida el financiamiento?
La salida define la estructura, no la propiedad. Fix & flip se paga con una venta. Fix & keep se paga con que el inversionista se quede con la propiedad mejorada. Fix & hold se paga con la renta una vez que la propiedad está arrendada. La misma compra, el mismo alcance de obra, tres plazos distintos durante los que el dinero tiene que permanecer en el negocio.
Fix & flip
Comprar, mejorar, vender. Financiamiento de ciclo corto pensado para una salida rápida y limpia. Todo el plan depende de que la venta cierre cerca del ARV proyectado y cerca de la fecha proyectada. Si fallas en cualquiera de los dos, los costos de tenencia empiezan a comerse el margen. Es la versión de mayor velocidad y la que menos perdona un anuncio lento.
Fix & keep
Comprar y mejorar, y luego quedarte con la propiedad en lugar de vender en un mercado flojo. Aquí el financiamiento tiene que sostener el proyecto más allá de la terminación de la obra, en vez de acabar con un evento de venta. Los inversionistas lo eligen cuando la propiedad mejorada vale más para ellos si la conservan que si la venden, o cuando el mercado les da una razón para esperar.
Fix & hold
Comprar, mejorar, rentar. El pago pasa de una venta única a la renta mensual, lo que cambia lo que el prestamista quiere ver: el supuesto de ocupación inicial, la renta respaldada por unidades comparables, los costos de operación. Así es como los inversionistas construyen propiedades de ingreso en lugar de una serie de salidas aisladas.
Elegir la salida antes de solicitar no es un trámite. Es toda la conversación de evaluación. Nombrar una segunda salida realista fortalece el expediente, no lo debilita. Un proyecto planeado para venderse que también puede sostenerse como renta tiene dos formas de pagarse. Uno que solo funciona en el extremo alto del rango de comparables tiene una.
Los plazos son flexibles y se ajustan al proyecto y a la salida que elijas, sujeto a aprobación y elegibilidad. Eos Loan financia las tres modalidades: fix & flip, fix & keep y fix & hold.
Mira cómo encaja el financiamiento con fines comerciales en tu negocio
¿Qué miran los prestamistas en un préstamo comercial para bienes raíces?
La evaluación lee el negocio y al operador en conjunto: la propiedad y su ARV, el alcance y el presupuesto de la obra, tu historial, el plan de salida y cuánto capital propio hay en el proyecto. Toda solicitud está sujeta a aprobación y elegibilidad, y ningún prestamista promete una decisión por adelantado.

La propiedad. Es la garantía, así que el ARV tiene que estar respaldado y no solo afirmado: ventas comparables en el mismo submercado, con el mismo nivel de acabados, cerradas recientemente. Un valor tomado de la mejor venta de la calle será rebajado.
El alcance de la obra. Un alcance escrito, con partidas y presupuesto, es el documento más sólido en la mayoría de los expedientes, y uno vago es el punto débil más común. "Remodelación interior completa, unos US$60,000" no le dice nada a un prestamista sobre lo que pasa cuando la cotización de plomería sale alta.
Experiencia. Un historial ayuda. Si todavía no lo tienes, lleva lo que lo reemplaza: un contratista general con contrato firmado, un cronograma que coincida con la obra y reservas que puedas comprobar. El historial de crédito es un factor entre varios, que se lee junto con el negocio y no como una simple prueba de pasa o no pasa.
Documentos que debes tener listos. Contrato de compra, alcance y presupuesto, ventas comparables que respalden el ARV, documentos de la entidad y comprobante de reservas. Reunirlos antes de solicitar marca la diferencia entre un expediente limpio y tres semanas de idas y vueltas.
Lo que veo en los expedientes: los inversionistas que pasan la evaluación sin tropiezos casi nunca son los del pago inicial más grande. Son los que llegan con un alcance de obra por escrito, un ARV que pueden defender con ventas comparables reales y una segunda salida con nombre, todo antes de que alguien lo pida. Ese patrón se repite igual en compradores de su primer negocio y en operadores de su proyecto número treinta. Es una observación sobre preparación, no una regla de aprobación.
¿Cómo dimensionar un negocio frente al reloj de los costos de tenencia?
La pregunta no es "cuál es la diferencia entre el precio de compra y el ARV". Es "¿sobrevive esa diferencia al tiempo que tengo la propiedad?". El flip típico tardó 165 días de la compra a la venta en el 1T de 2026, y 163 días en todo 2025 (ATTOM, junio de 2026). Ese es el número contra el que corren tus costos de tenencia.

Empieza por lo que aporta el mercado, que es casi nada. En junio de 2026, los precios de las casas unifamiliares en EE. UU. subieron 1.2% frente al año anterior (Índice de Precios de Vivienda de Cotality, antes CoreLogic HPI, agosto de 2026). En julio de 2026, la NAR registró un precio mediano de las casas existentes en US$434,100, un 2.0% más que el año anterior (NAR, agosto de 2026). En 165 días de tenencia, la apreciación nacional aporta bastante menos del uno por ciento del valor.
Así que el margen lo tiene que crear la obra y hay que protegerlo del reloj. Ese es todo el juego en 2026, y por eso la estructura del financiamiento importa más que el precio de etiqueta de la propiedad.
Ahora, el reloj. El pago del préstamo, los impuestos de la propiedad, el seguro y las cuentas que mantienen la luz y el agua se acumulan durante toda la tenencia, no durante el plan optimista de 90 días que supuso la hoja de cálculo. Son 165 días de costos en un proyecto evaluado para 90. ¿De dónde sale el extra? Normalmente, de la ganancia.
La ventana de venta tampoco es la ventana del proyecto. Los datos de la NAR de julio de 2026 muestran un inventario de 4.6 meses de casas existentes y una mediana de 29 días en el mercado (NAR, agosto de 2026). Veintinueve días es lo que una casa anunciada tarda en venderse. No dice nada del permiso que tardó seis semanas ni del pedido de gabinetes que se atrasó un mes.
La regla práctica: evalúa el negocio con la cifra de 165 días, no con la esperanza de 90, y comprueba que la segunda salida siga funcionando si la venta se retrasa un trimestre. Si funciona, tienes un proyecto. Si solo funciona a 90 días y con un precio perfecto, tienes exposición.
Los inversionistas que financian equipos reconocen esta disciplina. Es la misma lógica de dimensionar un pago con fines comerciales según lo que el activo realmente produce, ya sea que el activo sea una casa o un camión.
¿Cómo funciona el financiamiento con un prestamista directo?
Eos Loan es un prestamista directo. La empresa origina, evalúa y administra el crédito por sí misma, así que trabajas con un solo equipo desde la solicitud hasta el desembolso, en vez de ir de un intermediario a quien termine teniendo el papel. Esa diferencia se nota cuando la fecha de cierre ya está fijada y alguien tiene que tomar una decisión.
Eos Loan ha originado más de US$4B a la fecha y ha procesado más de 30k propuestas en proyectos esenciales, incluidos bienes raíces residenciales con fines comerciales, almacenamiento de energía en baterías, cargadores de vehículos eléctricos, filtración de agua y flotas de camiones. Puedes leer más sobre quiénes somos y cómo está estructurada la empresa.
En la práctica, lo que cambia es concreto. Un solo punto de contacto en lugar de un relevo. Decisiones tomadas internamente. Ningún traspaso en medio de un negocio, que es el momento en que más duelen. Una solicitud digital sencilla y un equipo de soporte que conoce tu expediente.
Eos Loan no cobra dealer fee (comisión de dealer). Otros prestamistas del sector sí la cobran, y vale la pena entender cómo funciona en otros lugares. Eos Loan no la tiene. Si quieres conocer la mecánica general, explicamos aparte la diferencia entre un prestamista directo y otros modelos de crédito.
Los plazos son flexibles y se ajustan al proyecto y a la salida, sujeto a aprobación y elegibilidad. Aquí no hay registro de autoservicio ni tabla de tasas, porque la estructura sigue al negocio.
Pregunta por plazos flexibles para proyectos de fix and flip
O llama al +1 833-989-3737 para hablar de un negocio con nuestro equipo. En nuestra página de preguntas frecuentes respondemos más dudas comunes sobre financiamiento.
¿Qué es el financiamiento fix and flip?
Un préstamo con fines comerciales que se usa para comprar una propiedad residencial y pagar la obra de mejoras, y que se devuelve al salir del negocio. No es un producto para consumidores ni para una propiedad ocupada por su dueño. Los flips fueron el 8.0% de todas las ventas de vivienda en EE. UU. en el 1T de 2026 (ATTOM, junio de 2026). Sujeto a aprobación y elegibilidad.
¿Qué es un préstamo comercial para bienes raíces?
Crédito otorgado para un uso de inversión o de negocio, y no para una propiedad que habita el prestatario. Lo que lo hace comercial es el propósito del préstamo, no el tipo de propiedad. Una casa unifamiliar puede garantizar cualquiera de los dos tipos de crédito, según cómo la vaya a usar el prestatario.
¿Se pueden financiar la compra y la obra de mejoras?
Sí, y esa es la estructura que suelen usar los inversionistas. Por eso el alcance de la obra y el ARV se evalúan junto con el precio de compra y no como preguntas separadas. Los plazos son flexibles y se ajustan al proyecto, sujeto a aprobación y elegibilidad.
¿Cuál es la diferencia entre fix and flip, fix and keep y fix and hold?
La salida. Fix and flip se paga con una venta. Fix and keep se paga con que el inversionista se quede con la propiedad mejorada. Fix and hold se paga con la renta una vez que la propiedad está arrendada. El mismo proyecto y la misma obra, con tres plazos distintos durante los que el dinero permanece en el negocio.
¿Cuánto tarda un flip típico?
El flip típico en EE. UU. tardó 165 días de la compra a la venta en el 1T de 2026, y 163 días en todo 2025 (ATTOM, junio de 2026). Calcula los costos de tenencia con esa cifra y no con 90 días, y comprueba que el negocio siga funcionando si la venta se retrasa un trimestre.
La cifra que decide el negocio
El flip es una parte normal del mercado de vivienda de EE. UU., y cada año se financia con más frecuencia. Lo que cambió es que el mercado ya no paga el proyecto. El margen lo tiene que construir la obra y defenderse frente al calendario.
- Los flips fueron el 7.4% de todas las ventas de vivienda en EE. UU. en 2025 y el 8.0% en el 1T de 2026. Es un mercado real, no una actividad marginal.
- Los retornos brutos son los más bajos desde 2008, y lo bruto se mide antes de pagar la obra.
- La parte financiada de las compras sigue subiendo porque la velocidad del capital importa más que comprar un solo negocio al contado.
- La salida, flip, keep o hold, define la estructura del crédito.
- La cifra que decide es si la diferencia sobrevive 165 días, no 90.
Antes de firmar un contrato de compra, anota el ARV que puedes defender, el alcance de la obra con un presupuesto real y los costos de tenencia a 165 días. Si el negocio sigue dando resultado, el financiamiento con fines comerciales para proyectos residenciales es una conversación con nuestro equipo, no un formulario.
Sobre el autor: Eduardo Donadi es el CEO de Eos Loan, un prestamista directo de EE. UU. que financia proyectos esenciales, incluidos bienes raíces residenciales con fines comerciales, almacenamiento de energía en baterías, cargadores de vehículos eléctricos, filtración de agua y flotas de camiones. Trabaja directamente con inversionistas y operadores en cómo se estructuran y se financian las compras y los presupuestos de mejoras.
Fuentes
- ATTOM. "2025 Year-End US Home Flipping Report." March 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/2025-year-end-home-flipping-report/
- ATTOM. "Q1 2026 US Home Flipping Report." June 2026. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/q1-2026-home-flipping-report/
- ATTOM. "Home Flipping Trends by State." Q1 2026 data. Retrieved 2026-08-27. https://www.attomdata.com/news/market-trends/flipping/home-flipping-trends-by-state/
- Redfin. "Investor Report, Q1 2026." May 2026. Retrieved 2026-08-27. https://www.redfin.com/news/investor-report-q1-2026/
- Cotality. "Cotality Home Price Index (formerly the CoreLogic HPI), June 2026." August 2026. Retrieved 2026-08-27. https://finance.yahoo.com/real-estate/articles/cotality-u-home-prices-enter-141900083.html
- National Association of Realtors. "Existing-Home Sales Report, July 2026." August 2026. Retrieved 2026-08-27. https://www.nar.realtor/newsroom/nar-existing-home-sales-report-shows-1-7-decrease-in-july